Domain taschenformat.de kaufen?
Wir ziehen mit dem Projekt
taschenformat.de um.
Sind Sie am Kauf der Domain
taschenformat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taschenformat.de kaufen?
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:

-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
-
Wann rechnet sich eine Vorfälligkeitsentschädigung?
Wann rechnet sich eine Vorfälligkeitsentschädigung? Eine Vorfälligkeitsentschädigung kann sich lohnen, wenn die Zinsen seit dem Abschluss des Darlehens deutlich gesunken sind und man durch eine Umschuldung zu einem günstigeren Zinssatz Geld sparen kann. Auch wenn man durch die vorzeitige Tilgung des Darlehens insgesamt weniger Zinsen zahlen würde, kann sich eine Vorfälligkeitsentschädigung lohnen. Es ist wichtig, die genauen Konditionen des Darlehensvertrags zu prüfen und gegebenenfalls mit einem Finanzexperten zu sprechen, um abzuwägen, ob sich die Vorfälligkeitsentschädigung langfristig rechnet. Letztendlich hängt es von der individuellen Situation und den Einsparungsmöglichkeiten ab, ob sich eine Vorfälligkeitsentschädigung lohnt. **

Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
Wie berechnen Banken die Vorfälligkeitsentschädigung?
Banken berechnen die Vorfälligkeitsentschädigung in der Regel anhand des Restbetrags des Darlehens, des aktuellen Zinssatzes, der Restlaufzeit des Darlehens sowie des Referenzzinssatzes. Sie berücksichtigen auch mögliche Zinsverluste, die der Bank durch die vorzeitige Rückzahlung entstehen. Die genaue Berechnung kann je nach Vertrag und Bank variieren, daher ist es ratsam, sich vor einer vorzeitigen Rückzahlung mit der Bank in Verbindung zu setzen, um die genauen Kosten zu ermitteln. Oftmals wird auch eine pauschale Vorfälligkeitsentschädigung vereinbart, die unabhhängig von der tatsächlichen Restlaufzeit des Darlehens ist. **
Top-Angebote
Produkte zum Begriff Vorfälligkeitsentschädigung:
-
Wann entfällt Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen aufgrund eines Verkaufs der Immobilie vorzeitig zurückzahlt. Auch bei einer Anschlussfinanzierung oder einer Umschuldung kann die Vorfälligkeitsentschädigung entfallen. Zudem gibt es gesetzliche Regelungen, die in bestimmten Fällen eine vorzeitige Rückzahlung ohne Zahlung einer Vorfälligkeitsentschädigung ermöglichen. Es ist daher wichtig, die genauen Vertragsbedingungen zu prüfen und gegebenenfalls mit der Bank zu verhandeln, um eine Vorfälligkeitsentschädigung zu vermeiden. In einigen Fällen kann es auch sinnvoll sein, einen Experten oder Anwalt hinzuzuziehen, um die Möglichkeiten zur Vermeidung der Vorfälligkeitsentschädigung zu prüfen. **
-
Wann entfällt die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung entfällt in der Regel, wenn der Kreditnehmer das Darlehen gemäß den vertraglich vereinbarten Bedingungen zurückzahlt. Dies bedeutet, dass die Vorfälligkeitsentschädigung entfällt, wenn der Kreditnehmer die Restschuld vor Ablauf der vereinbarten Laufzeit vollständig begleicht. In einigen Fällen kann die Vorfälligkeitsentschädigung jedoch auch entfallen, wenn der Kreditvertrag bestimmte Klauseln oder Bedingungen vorsieht, die eine vorzeitige Rückzahlung ohne zusätzliche Kosten ermöglichen. Es ist wichtig, die genauen Vertragsbedingungen zu prüfen, um festzustellen, ob und unter welchen Umständen die Vorfälligkeitsentschädigung entfällt. In jedem Fall empfiehlt es sich, vor einer vorzeitigen Rückzahlung mit der Bank oder dem Kreditinstitut zu sprechen, um mögliche Kosten und Bedingungen zu klären. **
-
Ist eine Vorfälligkeitsentschädigung rechtens?
Eine Vorfälligkeitsentschädigung ist in der Regel rechtens, wenn sie vertraglich vereinbart wurde. Sie dient dazu, den Kreditgeber vor finanziellen Verlusten zu schützen, die durch eine vorzeitige Rückzahlung des Darlehens entstehen können. Die Höhe der Vorfälligkeitsentschädigung ist gesetzlich begrenzt und muss transparent im Kreditvertrag festgehalten sein. Es ist wichtig, die Vertragsbedingungen genau zu prüfen und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass die Vorfälligkeitsentschädigung rechtmäßig ist. **
-
Wer zahlt Vorfälligkeitsentschädigung bei Scheidung?
In der Regel wird die Vorfälligkeitsentschädigung bei einer Scheidung von beiden Ehepartnern gemeinsam getragen. Dies bedeutet, dass die Kosten für die vorzeitige Rückzahlung eines Kredits auf beide Partner aufgeteilt werden. Es kann jedoch auch vorkommen, dass im Rahmen einer Scheidungsvereinbarung festgelegt wird, wer die Vorfälligkeitsentschädigung übernimmt. Es ist wichtig, dass diese Vereinbarung schriftlich festgehalten wird, um Missverständnisse zu vermeiden. Im Falle einer Scheidung ist es ratsam, sich rechtzeitig über die finanziellen Konsequenzen einer vorzeitigen Kreditrückzahlung zu informieren und gegebenenfalls rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Vorfälligkeitsentschädigung
-
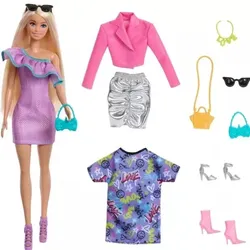
Barbie: Barbie mit modischer Kleidung und AccessoiresDie Barbie: Barbie Set mit modischen Outfits und Accessoires ist ein Modepuppe-Komplett-Anziehset, mit dem Kinder verschiedene Styles ausprobieren können. Das Set enthält eine Barbie-Puppe, drei verschiedene Outfits, Schuhe und trendige Accessoires. Empfohlen ab 3 Jahren für Rollenspiele, Geschichtenerzählen und kreativen Anziehspaß. Produkteigenschaften: Marke: Mattel Barbie Produktkategorie: Modepuppe, Anziehpuppe Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Barbie-Puppe mit verschiedenen Outfits und Accessoires anziehen Geförderte Fähigkeiten: Rollenspiel, Kreativität, Geschichtenerzählen Material: Kunststoffpuppe, Stoffkleidung und Kunststoff-Accessoires Teile / Zubehör: 1 Puppe, mehrere Kleidungsstücke und mehrere Paar Schuhe, Taschen, Schmuck Sicherheitsinformation: Nicht geeignet für Kinder unter 3 Jahren, enthält verschluckbare Kleinteile Weitere wichtige Eigenschaft: lizenziertes Barbie-Produkt, Puppe mit langen blonden Haaren Die im Set enthaltene Barbie-Puppe hat lange, blonde Haare und ein modernes Make-up und wird so schnell zum neuen Lieblingsspielzeug. Ihr Basis-Outfit ist ein lilafarbenes, einseitig schulterfreies Minikleid mit glitzernden Punkten – perfekt für Party- oder Festtagsszenen. Mit den beiliegenden High Heels und der Tasche können Kinder ein komplettes Outfit kreieren und Barbie immer wieder neu stylen. Das Set enthält außerdem zwei weitere Outfit-Kombinationen. Eine davon ist ein elegantes Ensemble aus silbernem Rock und pinkem Blazer, das sich ideal für Stadt- oder „Roter Teppich“-Geschichten eignet. Das andere ist ein buntes Kleid mit Graffiti-Muster und „LOVE“-Schriftzügen, das Barbie einen verspielten, lässigen Alltagslook verleiht. Durch die verschiedenen Schuhe, Sonnenbrille, Halsketten und Taschen können Kinder unzählige Varianten ausprobieren, sodass das Spiel abwechslungsreich bleibt. Der Vorteil des Barbie: Barbie Sets mit modischen Outfits und Accessoires ist, dass es eine komplette Garderobe in nur einer Box bietet. Zusätzliche Accessoires müssen nicht separat gekauft werden, die Puppe ist sofort für viele unterschiedliche Szenen ausgestattet. Beim Rollenspiel üben Kinder ihren Selbstausdruck, das Kombinieren von Farben und Styles und fördern gleichzeitig ihre Kommunikationsfähigkeit und Fantasie. Die Größe der Puppe ist mit anderen klassischen Barbie-Sets und Möbeln kompatibel, sodass sie sich leicht in eine vorhandene Sammlung integrieren lässt. Für wen ist das Set geeignet? Das Barbie: Barbie Set mit modischen Outfits und Accessoires ist für Kinder ab 3 Jahren geeignet, die gerne mit Puppen spielen, sie anziehen, Frisuren kreieren und Geschichten erfinden. Es ist die ideale Wahl für Barbie-Fans und für alle, die die Marke gerade erst entdecken, denn sie erhalten mehrere Outfits und Accessoires in nur einer Box. Das Set ist in erster Linie für die Nutzung im Innenbereich gedacht, benötigt keine Batterien oder zusätzliches Zubehör und ist somit direkt nach dem Auspacken spielbereit. Es eignet sich hervorragend als Geschenk zum Geburtstag, Namenstag, zu Weihnachten oder als Belohnung zu einem besonderen Anlass. Verpackungsgröße: 25,5 x 5,5 x 32,5 cm24,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Maynard, Angela: Natürlich nachhaltige GeschenkeNatürlich nachhaltige Geschenke , 28 einfache Projekte zum Selbermachen , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20230314, Produktform: Leinen, Autoren: Maynard, Angela, Übersetzung: Philippi, Susanne, Seitenzahl/Blattzahl: 144, Abbildungen: 150 farbig Abbildungen, Gebunden mit Prägung und farbigem Vorsatzpapier, Keyword: Basteln; DIY-Projekte; Dekoideen; Do-it-yourself-Projekte; Erwachsene Geschenke basteln; Freizeit & Hobby; Geschenke aus der Natur; Geschenke für Weihnachten; Kerzen ziehen; Nachhaltige Geschenke; Nachhaltigkeit; Nähprojekte; Seife selbermachen; Slow Living; Trockenblumen; kreative Projekte, Fachschema: Frühling - Frühjahr~Jahreszeit / Frühling~Herbst~Jahreszeit / Herbst~Jahreszeit / Winter~Winter~Nachhaltigkeit~Sustainable Development~Färben~Stoff (textil)~Tuch (Stoff)~Nähen - Schneider - Schnitt (Schnittmuster)~Fancywork~Floristik~Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Fachkategorie: Nachhaltigkeit~Färben von Stoffen~Nähen~Seilarbeiten, Knoten und Makramee~Blumengestecke und Floristik~Kosmetik, Haare und Beauty~Parfüm und Räucherwerk, Interesse Alter: Jahreszeiten: Frühling~Jahreszeiten: Sommer~Jahreszeiten: Herbst~Jahreszeiten: Winter, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Herstellung von Quilts, Patchwork und Applikationen, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DuMont Buchverlag GmbH, Verlag: DuMont Buchverlag GmbH, Verlag: DuMont Buchverlag GmbH & Co. KG, Länge: 237, Breite: 200, Höhe: 22, Gewicht: 656, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Vorfälligkeitsentschädigung?
Die Vorfälligkeitsentschädigung wird in der Regel von der Bank berechnet, bei der man den Kredit aufgenommen hat. Sie dient dazu, den entgangenen Zinsgewinn der Bank zu kompensieren, wenn ein Kredit vorzeitig zurückgezahlt wird. Die genaue Berechnung erfolgt anhand verschiedener Faktoren wie Restschuld, Restlaufzeit, Zinssatz und dem aktuellen Marktzins. Es gibt verschiedene Methoden zur Berechnung der Vorfälligkeitsentschädigung, wie die Vorfälligkeitsentschädigung nach der Vorfälligkeitsentschädigungsformel oder die Berechnung nach dem Zeitwert des Geldes. Es empfiehlt sich, vor einer vorzeitigen Kreditrückzahlung mit der Bank zu sprechen und sich die genaue Berechnung der Vorfälligkeitsentschädigung erklären zu lassen. **
-
Wann rechnet sich eine Vorfälligkeitsentschädigung?
Wann rechnet sich eine Vorfälligkeitsentschädigung? Eine Vorfälligkeitsentschädigung kann sich lohnen, wenn die Zinsen seit dem Abschluss des Darlehens deutlich gesunken sind und man durch eine Umschuldung zu einem günstigeren Zinssatz Geld sparen kann. Auch wenn man durch die vorzeitige Tilgung des Darlehens insgesamt weniger Zinsen zahlen würde, kann sich eine Vorfälligkeitsentschädigung lohnen. Es ist wichtig, die genauen Konditionen des Darlehensvertrags zu prüfen und gegebenenfalls mit einem Finanzexperten zu sprechen, um abzuwägen, ob sich die Vorfälligkeitsentschädigung langfristig rechnet. Letztendlich hängt es von der individuellen Situation und den Einsparungsmöglichkeiten ab, ob sich eine Vorfälligkeitsentschädigung lohnt. **
-
Wie hoch sind die Vorfälligkeitsentschädigung?
Die Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Restlaufzeit des Darlehens, dem aktuellen Zinssatz, dem Darlehensbetrag und den Bedingungen im Darlehensvertrag. In der Regel berechnet sich die Vorfälligkeitsentschädigung aus dem entgangenen Zinsgewinn der Bank. Es kann auch sein, dass eine pauschale Entschädigungssumme im Vertrag festgelegt ist. Um die genaue Höhe der Vorfälligkeitsentschädigung zu erfahren, solltest du dich direkt mit deiner Bank in Verbindung setzen und eine Berechnung anfordern. Es ist wichtig, sich vor einer vorzeitigen Kündigung des Darlehens über die möglichen Kosten im Klaren zu sein. **
-
Wie berechnen Banken die Vorfälligkeitsentschädigung?
Banken berechnen die Vorfälligkeitsentschädigung in der Regel anhand des Restbetrags des Darlehens, des aktuellen Zinssatzes, der Restlaufzeit des Darlehens sowie des Referenzzinssatzes. Sie berücksichtigen auch mögliche Zinsverluste, die der Bank durch die vorzeitige Rückzahlung entstehen. Die genaue Berechnung kann je nach Vertrag und Bank variieren, daher ist es ratsam, sich vor einer vorzeitigen Rückzahlung mit der Bank in Verbindung zu setzen, um die genauen Kosten zu ermitteln. Oftmals wird auch eine pauschale Vorfälligkeitsentschädigung vereinbart, die unabhhängig von der tatsächlichen Restlaufzeit des Darlehens ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.